
| 安徽主流经济门户 |
| 投稿地址:ahjjb2006@163.com |
| 安徽经济网首页 | 数字版首页 | 往期回顾 |
|
|
|
|
|
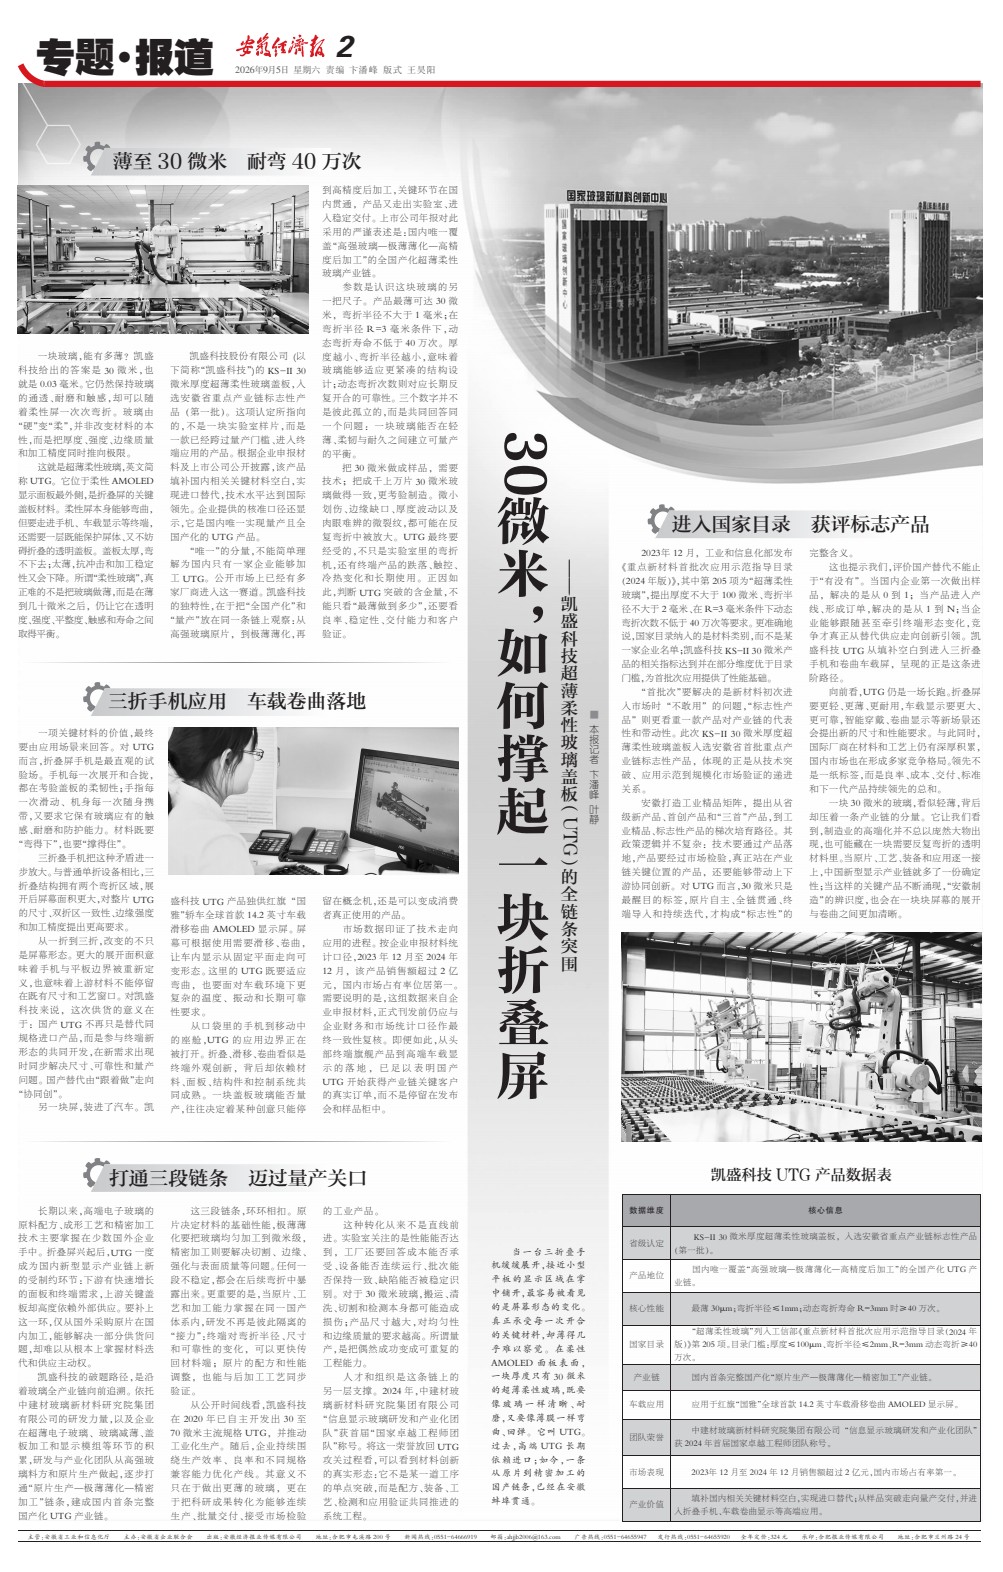
30微米,如何撑起一块折叠屏
———凯盛科技超薄柔性玻璃盖板(UTG)的全链条突围
当一台三折叠手机缓缓展开,接近小型平板的显示区域在掌中铺开,最容易被看见的是屏幕形态的变化。真正承受每一次开合的关键材料,却薄得几乎难以察觉。在柔性AMOLED面板表面,一块厚度只有30微米的超薄柔性玻璃,既要像玻璃一样清晰、耐磨,又要像薄膜一样弯曲、回弹。它叫UTG。过去,高端UTG长期依赖进口;如今,一条从原片到精密加工的国产链条,已经在安徽蚌埠贯通。
薄至30微米 耐弯40万次
一块玻璃,能有多薄?凯盛科技给出的答案是30微米,也就是0.03毫米。它仍然保持玻璃的通透、耐磨和触感,却可以随着柔性屏一次次弯折。玻璃由“硬”变“柔”,并非改变材料的本性,而是把厚度、强度、边缘质量和加工精度同时推向极限。
这就是超薄柔性玻璃,英文简称UTG。它位于柔性AMOLED显示面板最外侧,是折叠屏的关键盖板材料。柔性屏本身能够弯曲,但要走进手机、车载显示等终端,还需要一层既能保护屏体、又不妨碍折叠的透明盖板。盖板太厚,弯不下去;太薄,抗冲击和加工稳定性又会下降。所谓“柔性玻璃”,真正难的不是把玻璃做薄,而是在薄到几十微米之后,仍让它在透明度、强度、平整度、触感和寿命之间取得平衡。
凯盛科技股份有限公司(以下简称“凯盛科技”)的KS-II 30微米厚度超薄柔性玻璃盖板,入选安徽省重点产业链标志性产品(第一批)。这项认定所指向的,不是一块实验室样片,而是一款已经跨过量产门槛、进入终端应用的产品。根据企业申报材料及上市公司公开披露,该产品填补国内相关关键材料空白,实现进口替代,技术水平达到国际领先。企业提供的核准口径还显示,它是国内唯一实现量产且全国产化的UTG产品。
“唯一”的分量,不能简单理解为国内只有一家企业能够加工UTG。公开市场上已经有多家厂商进入这一赛道。凯盛科技的独特性,在于把“全国产化”和“量产”放在同一条链上观察:从高强玻璃原片,到极薄薄化,再到高精度后加工,关键环节在国内贯通,产品又走出实验室、进入稳定交付。上市公司年报对此采用的严谨表述是:国内唯一覆盖“高强玻璃—极薄薄化—高精度后加工”的全国产化超薄柔性玻璃产业链。
参数是认识这块玻璃的另一把尺子。产品最薄可达30微米,弯折半径不大于1毫米;在弯折半径R=3毫米条件下,动态弯折寿命不低于40万次。厚度越小、弯折半径越小,意味着玻璃能够适应更紧凑的结构设计;动态弯折次数则对应长期反复开合的可靠性。三个数字并不是彼此孤立的,而是共同回答同一个问题:一块玻璃能否在轻薄、柔韧与耐久之间建立可量产的平衡。
把30微米做成样品,需要技术;把成千上万片30微米玻璃做得一致,更考验制造。微小划伤、边缘缺口、厚度波动以及肉眼难辨的微裂纹,都可能在反复弯折中被放大。UTG最终要经受的,不只是实验室里的弯折机,还有终端产品的跌落、触控、冷热变化和长期使用。正因如此,判断UTG突破的含金量,不能只看“最薄做到多少”,还要看良率、稳定性、交付能力和客户验证。
三折手机应用 车载卷曲落地
一项关键材料的价值,最终要由应用场景来回答。对UTG而言,折叠屏手机是最直观的试验场。手机每一次展开和合拢,都在考验盖板的柔韧性;手指每一次滑动、机身每一次随身携带,又要求它保有玻璃应有的触感、耐磨和防护能力。材料既要“弯得下”,也要“撑得住”。
三折叠手机把这种矛盾进一步放大。与普通单折设备相比,三折叠结构拥有两个弯折区域,展开后屏幕面积更大,对整片UTG的尺寸、双折区一致性、边缘强度和加工精度提出更高要求。
从一折到三折,改变的不只是屏幕形态。更大的展开面积意味着手机与平板边界被重新定义,也意味着上游材料不能停留在既有尺寸和工艺窗口。对凯盛科技来说,这次供货的意义在于:国产UTG不再只是替代同规格进口产品,而是参与终端新形态的共同开发,在新需求出现时同步解决尺寸、可靠性和量产问题。国产替代由“跟着做”走向“协同创”。
另一块屏,装进了汽车。凯盛科技UTG产品独供红旗“国雅”轿车全球首款14.2英寸车载滑移卷曲AMOLED显示屏。屏幕可根据使用需要滑移、卷曲,让车内显示从固定平面走向可变形态。这里的UTG既要适应弯曲,也要面对车载环境下更复杂的温度、振动和长期可靠性要求。
从口袋里的手机到移动中的座舱,UTG的应用边界正在被打开。折叠、滑移、卷曲看似是终端外观创新,背后却依赖材料、面板、结构件和控制系统共同成熟。一块盖板玻璃能否量产,往往决定着某种创意只能停留在概念机,还是可以变成消费者真正使用的产品。
市场数据印证了技术走向应用的进程。按企业申报材料统计口径,2023年12月至2024年12月,该产品销售额超过2亿元,国内市场占有率位居第一。需要说明的是,这组数据来自企业申报材料,正式刊发前仍应与企业财务和市场统计口径作最终一致性复核。即便如此,从头部终端旗舰产品到高端车载显示的落地,已足以表明国产UTG开始获得产业链关键客户的真实订单,而不是停留在发布会和样品柜中。
打通三段链条 迈过量产关口
长期以来,高端电子玻璃的原料配方、成形工艺和精密加工技术主要掌握在少数国外企业手中。折叠屏兴起后,UTG一度成为国内新型显示产业链上新的受制约环节:下游有快速增长的面板和终端需求,上游关键盖板却高度依赖外部供应。要补上这一环,仅从国外采购原片在国内加工,能够解决一部分供货问题,却难以从根本上掌握材料迭代和供应主动权。
凯盛科技的破题路径,是沿着玻璃全产业链向前追溯。依托中建材玻璃新材料研究院集团有限公司的研发力量,以及企业在超薄电子玻璃、玻璃减薄、盖板加工和显示模组等环节的积累,研发与产业化团队从高强玻璃料方和原片生产做起,逐步打通“原片生产—极薄薄化—精密加工”链条,建成国内首条完整国产化UTG产业链。
这三段链条,环环相扣。原片决定材料的基础性能,极薄薄化要把玻璃均匀加工到微米级,精密加工则要解决切割、边缘、强化与表面质量等问题。任何一段不稳定,都会在后续弯折中暴露出来。更重要的是,当原片、工艺和加工能力掌握在同一国产体系内,研发不再是彼此隔离的“接力”:终端对弯折半径、尺寸和可靠性的变化,可以更快传回材料端;原片的配方和性能调整,也能与后加工工艺同步验证。
从公开时间线看,凯盛科技在2020年已自主开发出30至70微米主流规格UTG,并推动工业化生产。随后,企业持续围绕生产效率、良率和不同规格兼容能力优化产线。其意义不只在于做出更薄的玻璃,更在于把科研成果转化为能够连续生产、批量交付、接受市场检验的工业产品。
这种转化从来不是直线前进。实验室关注的是性能能否达到,工厂还要回答成本能否承受、设备能否连续运行、批次能否保持一致、缺陷能否被稳定识别。对于30微米玻璃,搬运、清洗、切割和检测本身都可能造成损伤;产品尺寸越大,对均匀性和边缘质量的要求越高。所谓量产,是把偶然成功变成可重复的工程能力。
人才和组织是这条链上的另一层支撑。2024年,中建材玻璃新材料研究院集团有限公司“信息显示玻璃研发和产业化团队”获首届“国家卓越工程师团队”称号。将这一荣誉放回UTG攻关过程看,可以看到材料创新的真实形态:它不是某一道工序的单点突破,而是配方、装备、工艺、检测和应用验证共同推进的系统工程。
进入国家目录 获评标志产品
2023年12月,工业和信息化部发布《重点新材料首批次应用示范指导目录(2024年版)》,其中第205项为“超薄柔性玻璃”,提出厚度不大于100微米、弯折半径不大于2毫米、在R=3毫米条件下动态弯折次数不低于40万次等要求。更准确地说,国家目录纳入的是材料类别,而不是某一家企业名单;凯盛科技KS-II 30微米产品的相关指标达到并在部分维度优于目录门槛,为首批次应用提供了性能基础。
“首批次”要解决的是新材料初次进入市场时“不敢用”的问题,“标志性产品”则更看重一款产品对产业链的代表性和带动性。此次KS-II 30微米厚度超薄柔性玻璃盖板入选安徽省首批重点产业链标志性产品,体现的正是从技术突破、应用示范到规模化市场验证的递进关系。
安徽打造工业精品矩阵,提出从省级新产品、首创产品和“三首”产品,到工业精品、标志性产品的梯次培育路径。其政策逻辑并不复杂:技术要通过产品落地,产品要经过市场检验,真正站在产业链关键位置的产品,还要能够带动上下游协同创新。对UTG而言,30微米只是最醒目的标签,原片自主、全链贯通、终端导入和持续迭代,才构成“标志性”的完整含义。
这也提示我们,评价国产替代不能止于“有没有”。当国内企业第一次做出样品,解决的是从0到1;当产品进入产线、形成订单,解决的是从1到N;当企业能够跟随甚至牵引终端形态变化,竞争才真正从替代供应走向创新引领。凯盛科技UTG从填补空白到进入三折叠手机和卷曲车载屏,呈现的正是这条进阶路径。
向前看,UTG仍是一场长跑。折叠屏要更轻、更薄、更耐用,车载显示要更大、更可靠,智能穿戴、卷曲显示等新场景还会提出新的尺寸和性能要求。与此同时,国际厂商在材料和工艺上仍有深厚积累,国内市场也在形成多家竞争格局。领先不是一纸标签,而是良率、成本、交付、标准和下一代产品持续领先的总和。
一块30微米的玻璃,看似轻薄,背后却压着一条产业链的分量。它让我们看到,制造业的高端化并不总以庞然大物出现,也可能藏在一块需要反复弯折的透明材料里。当原片、工艺、装备和应用逐一接上,中国新型显示产业链就多了一份确定性;当这样的关键产品不断涌现,“安徽制造”的辨识度,也会在一块块屏幕的展开与卷曲之间更加清晰。
|

  |
|
||||||||||||||||


